Cantillon effect, waarom nieuw geld jou als laatste bereikt
Je salaris ging er dit jaar een paar procent op vooruit. Je boodschappen, je huur en de huizen in je straat gingen harder. Dat is geen pech en ook geen toeval. Het is de volgorde waarin nieuw geld door de economie loopt, en in die rij sta jij waarschijnlijk achteraan.
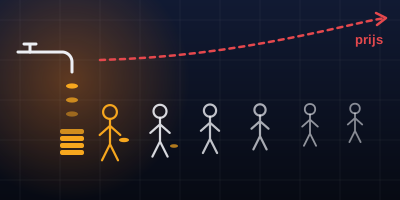
Het korte antwoord, het Cantillon effect beschrijft dat nieuw geld niet bij iedereen tegelijk aankomt. Wie het eerst krijgt, zoals banken, overheden en bezitters van assets, koopt nog tegen de oude prijzen. Wie het als laatste krijgt, zoals loontrekkers en spaarders, betaalt de hogere prijzen voordat hun loon meestijgt. Bijdrukken werkt daardoor als een stille herverdeling, en daarom zitten wij liever in schaarse assets dan in een spaarrekening.
Over inflatie hoor je meestal dat "alles duurder wordt", alsof het weer is. Dat klopt maar half. Er zijn mensen die aan nieuw geld verdienen en mensen die het betalen, en het verschil zit vooral in hoe dicht je bij de plek staat waar het geld de economie in komt.
Wat het Cantillon effect is
Richard Cantillon was een bankier in Parijs, begin achttiende eeuw. Hij zag hoe goud en zilver uit de koloniën Europa binnenstroomden en merkte iets op wat economen na hem vaak vergaten, meer geld tilt de prijzen niet overal tegelijk op. Het maakt uit waar het binnenkomt. De mensen die het nieuwe geld als eerste in handen kregen, konden kopen tegen de prijzen van gisteren. Verderop in de keten zagen mensen alleen dat alles duurder werd, zonder dat hun inkomen was meegegroeid.
Dat mechanisme heet naar hem het Cantillon effect. Het gaat dus niet over hoeveel inflatie er is, maar over wie er wint en wie er verliest terwijl het geld rondgaat.
Een alledaags voorbeeld, festivalmuntjes
Je staat op een festival. 's Ochtends heb je aan de kassa muntjes gekocht met euro's die je die week hebt verdiend. Een biertje kost twee muntjes. Halverwege de middag drukt de organisatie een extra doos muntjes bij en deelt die uit aan de crew. De crew loopt meteen naar de bar en haalt bier voor twee muntjes per stuk. De barman ziet de rij groeien en de voorraad slinken, en om zes uur hangt er een nieuw bordje, drie muntjes.
Niemand heeft iets uit je zak gehaald, en toch krijg je voor dezelfde muntjes minder bier. De crew heeft goedkoop gedronken met muntjes die niets kostten, en jij betaalt het verschil. Dat is Cantillon in een weiland.
Hoe nieuw geld vandaag de economie in loopt
Goud uit de koloniën is vervangen door iets veel efficiënters, geld dat met een druk op de knop ontstaat. Het komt langs drie wegen binnen, en geen van de drie loopt via jouw loonstrook.
- De centrale bank koopt. Bij quantitative easing koopt de centrale bank staatsobligaties en ander papier van banken en grote beleggers. Het nieuwe geld landt bij hen, en zij zetten het direct weer ergens in, aandelen, vastgoed, bedrijfsleningen.
- De overheid leent en geeft uit. Wie de opdracht, de subsidie of het steunpakket krijgt, ontvangt het geld als eerste.
- Banken lenen uit. Wie onderpand heeft, zoals een huis of een portefeuille, kan goedkoop lenen en daarmee meer kopen. Wie geen onderpand heeft, leent duur of niet.
Pas daarna, via bedrijven die meer omzet draaien en uiteindelijk je cao-onderhandeling, komt een deel ervan bij de gemiddelde werknemer. Tegen die tijd zijn huizen, aandelen en de boodschappen al duurder geworden.
De afgelopen vijftien jaar zijn daar twee schoolvoorbeelden van. Na de kredietcrisis van 2008 en opnieuw in 2020 draaiden centrale banken de kraan wijd open. De balans van de Amerikaanse centrale bank ging van ruim vier naar bijna negen biljoen dollar tussen begin 2020 en 2022, en de Amerikaanse geldhoeveelheid groeide in 2020 met ongeveer een kwart. Eerst stegen aandelen, vastgoed en crypto naar records. De inflatie in de winkel kwam pas in 2022, en de lonen liepen daar weer achteraan.
Rekenvoorbeeld, je hebt € 20.000 op een spaarrekening met 1,5 procent rente, en de prijzen stijgen dat jaar 4 procent. Na een jaar staat er € 20.300. Maar daarmee koop je wat een jaar eerder € 19.519 kostte. Op je afschrift ben je € 300 rijker, in wat je ermee kunt kopen ben je ruim € 480 armer. Wil je zien wat dat over tien of twintig jaar doet, reken het dan door met de compound calculator.
| Post | Bedrag |
|---|---|
| Spaargeld aan het begin | € 20.000 |
| Rente na een jaar (1,5%) | + € 300 |
| Saldo na een jaar | € 20.300 |
| Wat dat saldo waard is in prijzen van vorig jaar (4% inflatie) | € 19.519 |
| Verschil in koopkracht | − € 481 |
Waarom het voelt alsof de rijken steeds sneller rijk worden
Bezit je assets, dan zit je dicht bij de kraan, de prijs van je bezit stijgt mee met het nieuwe geld, vaak lang voordat de rest van de economie het merkt. Wie van loon leeft en spaart, zit aan het eind van de rij. Er hoeft niemand iets verkeerd te doen; de kloof groeit vanzelf zolang er geld bij komt.
Daar zitten ook belangen achter, en die zijn goed te volgen zonder partij te kiezen. Een overheid met veel schuld heeft baat bij inflatie, omdat de schuld in echte waarde krimpt terwijl de belastinginkomsten meegroeien. Banken hebben baat bij goedkoop geld, omdat ze eraan verdienen. De spaarder heeft er geen baat bij, maar merkt het ook het minst, want het staat niet op een aanslag. Daarom noemen wij inflatie een belasting waar nooit over gestemd is. Regeringen van elke kleur hebben er gebruik van gemaakt, want het is de enige belasting die niemand hardop hoeft in te voeren.
Wil je weten hoe jouw vermogen er in koopkracht voor staat?Plan een gesprek
Waar crypto in dit verhaal past
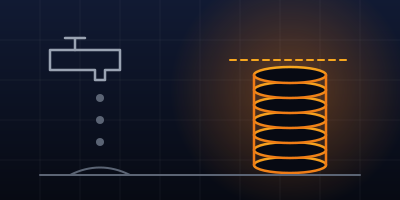
Bitcoin is het eerste geld waarbij vooraf vastligt hoeveel er ooit komt en wie het nieuwe geld krijgt. Er komen er nooit meer dan 21 miljoen, en de uitgifte halveert ongeveer elke vier jaar. De nieuwe munten gaan naar miners, die daar rekenkracht en stroom voor leveren om het netwerk te beveiligen. Iedereen die dat wil, kan meedoen. Er is geen instantie die beslist wie vooraan in de rij staat. Dat is voor ons de kern van waarom Bitcoin serieus te nemen is, los van wat de koers deze week doet.
Maar crypto is geen vrijbrief. Binnen crypto zie je het Cantillon effect gewoon terug, alleen in het klein.
- Altcoins met een grote voorraad voor insiders. Het team en de vroege investeerders krijgen tokens tegen een fractie van de prijs. Als die tokens vrijkomen, koop jij ze op de beurs van hen. Wie eerst krijgt, wint ook hier.
- Stablecoins. Een dollar-stablecoin is een digitale dollar. De inflatie van de dollar komt er gewoon mee. Handig om mee te handelen, geen bescherming tegen bijdrukken. Zie stablecoins uitgelegd.
- Crypto op een beurs. Een saldo op een exchange is een belofte van die exchange. Bewaar je je munten niet zelf, dan heb je de schaarste wel gekocht maar niet in handen. Zie crypto veilig bewaren.
Wat dit betekent voor de trader en de belegger
Als belegger
Meet je vermogen in koopkracht, niet in euro's. Een portefeuille die in tien jaar 30 procent groeide terwijl de prijzen 30 procent stegen, heeft tien jaar stilgestaan. Cash heeft een taak, een buffer voor tegenvallers en munitie voor kansen. Het is geen middel om vermogen op te bouwen. Het deel dat daarboven zit, hoort in dingen die niet onbeperkt bij te maken zijn, en het liefst periodiek in plaats van in één keer. Hoe dat werkt, staat in DCA in crypto.
Als trader
Je account staat in USDT (een digitale dollar) of euro's, dus ook jij zit in het systeem. Een jaar met 5 procent winst in een jaar met 5 procent inflatie is een jaar zonder winst. Belangrijker nog, geldcreatie bepaalt het klimaat waarin je handelt. In fasen met ruim geld lopen risicovolle assets, worden dips gekocht en werken breakouts (uitbraken uit een prijsgebied) vaker. In fasen waarin de kraan dichtgaat, zoals in 2022, is het andersom. Wie dat negeert, tradet een bull-market-strategie in een markt die er geen is. Meer daarover in globale liquiditeit en rente en crypto.
Onze kijk
Je zou denken dat sparen de veilige keuze is. Er gaat niets af, de rente komt er elk jaar bij en het bedrag op je afschrift wordt alleen maar hoger. Maar zolang er sneller geld bijkomt dan de rente die je krijgt, sta je elk jaar achteraan in de rij en betaal je de rekening van wie vooraan stond. Als buffer is een spaarrekening prima. Als plan voor vermogensopbouw schiet die tekort.
Zelf houden we een buffer aan in cash en zetten we de rest in dingen die niet bij te drukken zijn, met Bitcoin voorop en in eigen beheer. Dat is geen oproep om morgen alles om te gooien. Het is een principe, wie alleen geld bezit, verliest het spel dat met geld gespeeld wordt. Hoe groot elk deel bij jou hoort te zijn, hangt af van je situatie, je inkomen en hoe goed je slaapt als iets halveert.
Wat je deze week doet
- Reken je spaargeld om naar koopkracht. Neem de rente die je krijgt en trek de inflatie van het afgelopen jaar ervan af. Het CBS publiceert die elke maand. Is de uitkomst negatief, dan weet je precies wat stilstaan je kost.
- Bepaal je buffer. Schrijf op hoeveel maanden vaste lasten je in cash wilt kunnen opvangen. Alles daarboven is geld zonder taak.
- Geef dat geld een taak. Niet vandaag in één klap, maar met een plan, hoeveel per maand, in welke verdeling, en wanneer je herbalanceert. Een crypto portfolio opbouwen helpt je daarbij.
- Kijk waar de markt nu staat. Op de markt zie je de market cap van crypto en de Fear & Greed-stand, zodat je niet op een piek van euforie je plan maakt.
- Lees de strategiebrieven. In de strategiebrieven koppelen we elke week het nieuws aan dit soort mechanismen.
Veelgestelde vragen
Wat is het Cantillon effect in simpele woorden?
Nieuw geld komt niet bij iedereen tegelijk aan. Wie het als eerste krijgt, koopt nog tegen oude prijzen en wordt er rijker van. Wie het als laatste krijgt, betaalt de hogere prijzen voordat zijn inkomen meestijgt. Het gaat dus om de volgorde, niet alleen om de hoeveelheid.
Is inflatie hetzelfde als het Cantillon effect?
Nee. Inflatie is dat het algemene prijsniveau stijgt. Het Cantillon effect gaat over wie daar beter en slechter van wordt, nieuw geld tilt eerst de prijzen op van wat de eerste ontvangers kopen, zoals aandelen en vastgoed, en pas later lonen. Twee landen met dezelfde inflatie kunnen daardoor heel andere winnaars en verliezers hebben.
Beschermt Bitcoin je tegen het Cantillon effect?
Op lange termijn is Bitcoin gebouwd om er buiten te staan, de hoeveelheid ligt vast en niemand beslist wie het nieuwe geld krijgt. Op korte termijn beschermt het je nergens tegen. In 2022 daalde Bitcoin ruim driekwart vanaf de top. Het is een schaars asset met grote schommelingen, en je positie moet zo groot zijn dat je die schommelingen uitzit.
Waar komt de naam Cantillon vandaan?
Van Richard Cantillon, een bankier en econoom die begin achttiende eeuw in Parijs werkte. In zijn essay over de handel beschreef hij als een van de eersten dat het uitmaakt waar nieuw geld de economie binnenkomt. Het effect werd later naar hem vernoemd.
Staat je vermogen vooraan of achteraan in de rij?
In drie kwartier kijken we naar je buffer, je verdeling en hoe je vermogen er in koopkracht voor staat. Thomas begeleidt cliënten bij investeren en DeFi; het kennismakingsgesprek zelf voer je met Christoff. Past begeleiding niet bij waar je nu staat, dan zeggen we dat ook.
Plan een gesprekVrijblijvend · 45 minuten · je spreekt Christoff zelf
Verder lezen
CBDC en de digitale euro, wat programmeerbaar staatsgeld betekent voor jouInflatie als verborgen belasting, wat het je spaargeld en je loon kostGlobale liquiditeit, waarom Bitcoin de geldkraan volgtThe Big Cycle van Dalio, wat het betekent voor cryptoRente en crypto, hoe inflatie en de Fed bitcoin bewegenDCA crypto, periodiek inleggen zonder de markt te timenCrypto portfolio samenstellen, verdeling en risicoStablecoin uitgelegd, USDT, USDC en het risicoAlle artikelen over traden en investerenDeze site maakt geen deel uit van de Facebook™-website of Meta Platforms Inc.™. Bovendien wordt deze site niet onderschreven door Facebook™ op welke manier dan ook. Facebook™ is een handelsmerk van Meta Platforms Inc.™
Disclaimer, de getoonde resultaten en ervaringen zijn niet representatief en laten zien wat mogelijk is met consistente inzet, een eigen aanpak en gunstige marktomstandigheden. Ze garanderen geen enkel resultaat. Individuele resultaten verschillen sterk. Wij garanderen geen inkomen, klantresultaat of zakelijk succes. Alle inhoud is bedoeld ter educatie. Doe altijd je eigen onderzoek voordat je financiële beslissingen neemt.
© 2026 Swing Capital