Financiële vrijheid, waarom het een systeem is en geen bedrag
Je hebt ooit een getal in je hoofd gezet. Als je dat bedrag hebt, ben je vrij. Alleen schuift dat getal elk jaar een stukje op, en voelt het nooit dichterbij.
Financiële vrijheid wordt meestal uitgelegd als een eindbedrag, genoeg vermogen om nooit meer te hoeven werken. Wie dat getal haalt, is binnen. Dus richt je alles op dat bedrag, en meet je elke maand hoe ver je er nog vanaf zit.
Het korte antwoord, financiële vrijheid is de situatie waarin je geldbeslissingen niet meer uit druk komen, omdat je vaste inleg, gescheiden potten en een plan hebt dat die beslissingen voor je draagt. Het eindbedrag hoort erbij, maar het is een gevolg. Wie alleen op het getal mikt, neemt onderweg vaak meer risico dan nodig.
De gangbare gedachte is dat vrijheid op een rekening staat. Maar veel mensen met een flink vermogen voelen zich allerminst vrij, en anderen met veel minder slapen prima. Het verschil zit niet in het bedrag. Het zit in de structuur eromheen.
Wat is financiële vrijheid?
Financiële vrijheid betekent dat je keuzes over werk, tijd en geld niet worden gestuurd door geldzorgen. In de strengste vorm, je vermogen dekt je uitgaven, zodat werken een keuze wordt.
Die tweede betekenis is waar de FIRE-beweging over gaat, Financial Independence, Retire Early. Ook in Nederland is die aanpak bekend. Het idee is, geef minder uit dan je verdient, beleg het verschil structureel, en bouw toe naar een vermogen dat je uitgaven kan dragen.
Daar zit veel goeds in. Vaste inleg, bewust uitgeven, lange termijn. Maar de beweging wordt vaak teruggebracht tot één getal, en daar begint het probleem. Een getal ligt ver weg. Een systeem kun je vandaag al uitvoeren.
Hoeveel heb je nodig om financieel vrij te zijn?
Een veelgebruikte vuistregel uit de FIRE-hoek rekent met ongeveer 25 keer je jaaruitgaven. Het is een ruwe schatting, en het getal verandert zodra je uitgaven of de omstandigheden veranderen.
Rekenvoorbeeld, je geeft 2.500 euro per maand uit, dus 30.000 euro per jaar. Volgens de vuistregel is je doelbedrag 30.000 × 25 = 750.000 euro. Leg je elke maand 500 euro opzij, dan leg je 6.000 euro per jaar in. Zonder enige groei duurt het 750.000 gedeeld door 6.000 = 125 jaar. Verlaag je je uitgaven naar 2.000 euro per maand, dan daalt je doel naar 24.000 × 25 = 600.000 euro, en kun je 1.000 euro per maand inleggen. Zonder groei is dat 600.000 gedeeld door 12.000 = 50 jaar.
| Uitgaven per maand | Doel (25 × jaaruitgaven) | Inleg per jaar | Jaren tot het doel |
|---|---|---|---|
| 2.500 euro | 25 × 30.000 = 750.000 euro | 12 × 500 = 6.000 euro | 750.000 ÷ 6.000 = 125 |
| 2.000 euro | 25 × 24.000 = 600.000 euro | 12 × 1.000 = 12.000 euro | 600.000 ÷ 12.000 = 50 |
Die rekensom laat twee dingen zien. Ten eerste, je uitgaven bepalen het doel net zo sterk als je inkomen. Een lagere vaste last verkleint het getal en vergroot tegelijk je inleg. Ten tweede, zonder groei is het getal voor bijna iedereen onhaalbaar. Dat is precies waarom mensen gaan zoeken naar snelle groei, en daar gaat het vaak mis.
Wie het getal sneller wil halen, neemt meer risico. Een te groot deel in crypto, een te grote positie per trade, of een coin waar het hele plan op leunt. Waarom die haast zo duur is, lees je in snel rijk worden met crypto.
Waarom is een bedrag geen goed doel?
Omdat een bedrag je niet vertelt wat je vandaag moet doen. En omdat het de druk vergroot om risico te nemen zodra je achterloopt op je eigen schema.
Een eindbedrag is een uitkomst. Uitkomsten kun je niet direct sturen. Je kunt wel sturen hoeveel je inlegt, hoe je verdeelt, wanneer je herbalanceert (je verdeling terugzet naar de afgesproken verhouding) en welk risico je per trade neemt. Dat is gedrag. Consistentie zit in gedrag, niet in de uitkomst.
Er is nog iets. Het getal verschuift. Je uitgaven stijgen, je situatie verandert, prijzen gaan omhoog. Wie vrijheid koppelt aan een bedrag, ervaart elke verschuiving als een tegenslag. Wie vrijheid koppelt aan een systeem, past het systeem aan en gaat door.
En soms zit er iets diepers onder, een oude overtuiging over geld, uit je opvoeding of uit een periode waarin het krap was. Dan is geen enkel bedrag genoeg, omdat het gevoel niet over het bedrag gaat. Daarover lees je meer in je overtuigingen over geld.
Vuistregel, als je doel je dwingt om meer risico te nemen dan je plan toelaat, pas je het doel aan, niet het risico.
Wil je dit op jouw eigen trades toepassen?Plan een gesprek
Hoe word je financieel vrij?
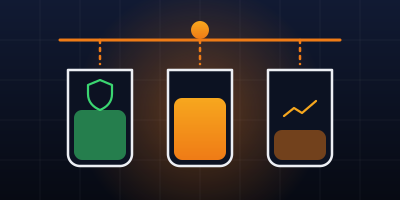
Door een systeem te bouwen dat werkt zonder dat je er elke dag over hoeft te beslissen, gescheiden potten, vaste inleg en vaste momenten om te kijken.
In het 5M-systeem valt dit onder Methode, stabiele cashflow, vaste inleg, een langetermijnportfolio met een entry- en exitplan, en traden als apart onderdeel met eigen regels. Een eenvoudige opbouw ziet er zo uit.
- Buffer eerst. Een pot voor onverwachte kosten, die je nooit belegt of tradet. Zonder buffer wordt elke tegenvaller een reden om te verkopen op het slechtste moment.
- Vaste inleg per maand. Een vast bedrag dat automatisch naar je beleggingen gaat, ongeacht de koers. Zo haal je timing uit je beslissingen. Dat heet DCA, dollar cost averaging, periodiek een vast bedrag inleggen. Zie DCA in crypto.
- Gescheiden potten. Langetermijnbeleggen en traden op aparte rekeningen, met aparte regels. Zo weet je bij elke beslissing welke pet je op had.
- Spreiding vooraf vastleggen. Welk deel in crypto, welk deel elders, en hoe je herbalanceert. Hoe je dat voor het cryptodeel doet, staat in een crypto portfolio opbouwen.
- Een exitplan. Bij welke standen neem je winst, en waar gaat die winst naartoe?
- Vaste momenten. Eens per maand kijken, eens per kwartaal bijsturen. Niet elke dag.
Waarin je belegt, kies je zelf. Dit is de structuur waarbinnen je die keuzes maakt. De inhoud verschilt per persoon, de structuur nauwelijks.
Past traden in financiële vrijheid?
Ja, als een vaardigheid met een eigen pot en eigen regels. Nee, als de trading-rekening het gat moet dichten tussen waar je staat en je doelbedrag.
Traden is geen snelweg naar het getal. Het is een vaardigheid die je opbouwt, met een vast risico van 0,5 tot 1% per trade en conclusies pas na een lange reeks trades. Zet je traden in om een achterstand op je schema in te halen, dan ga je forceren. Het verschil tussen de twee lees je in traden of beleggen in crypto.
Wel kan traden bijdragen aan vrijheid op een andere manier, als vaardigheid die je beslissingen onder druk traint. Leer je een Stop Loss (de order die je verlies automatisch afkapt) te respecteren en een verlies als data te zien, dan neem je die rust mee naar je beleggingen. Verlies is data, geen oordeel over jou.
Waarom voelt het nooit genoeg?
Omdat vrijheid een gevoel van controle is, en een bedrag dat gevoel niet vanzelf geeft. Controle komt uit weten wat je doet, waarom, en wat je doet als het tegenzit.
Neem je belastingzaken. Niemand wordt rustig van het bedrag op de aangifte. Je wordt rustig als alles op orde is, je weet wat er komt en je niet elke maand hoeft te schrikken. Met vermogen werkt het net zo.
Het ligt zelden aan kennis. De meeste mensen weten dat ze minder moeten uitgeven, structureel moeten inleggen en niet alles op één kaart moeten zetten. Het misgaat in de uitvoering, een maand overslaan, een potje aanspreken, een impulsaankoop in een stijgende markt.
Dus de vraag is niet welk getal je vrij maakt. De vraag is of je vandaag een systeem hebt dat die beslissingen voor je draagt, en iemand die meekijkt of je het ook uitvoert als het even tegenzit. Daar begint vrijheid, lang voordat het bedrag er staat.
Onze kijk
Echte onafhankelijkheid bestaat niet. Ook met een groot vermogen leun je op markten, op banken en op regels die kunnen veranderen. Wij mikken daarom op iets anders, weerbaarheid. Je kunt tegen een klap, wat er ook gebeurt, omdat je buffer, je vaste inleg en vooral je vermogen om geld te verdienen overeind blijven. Op je uitgaven kun je maar tot een bepaald punt besparen. Je inkomen heeft geen plafond.
In elke sportschool staat wel iemand die alleen maar bankdrukt. Ze drukt indrukwekkende gewichten, maar staat buiten adem na twee trappen, en haar rug protesteert bij een verhuisdoos. Sterk op één onderdeel, kwetsbaar op de rest. Wie breed traint, drukt misschien minder, maar kan veel meer aan.
Met geld is het niet anders. Staar je niet blind op één eindbedrag. Bouw aan meerdere kanten tegelijk, een buffer, vaste inleg, gescheiden potten en een inkomen dat blijft groeien. Dan maakt het minder uit welke kant het leven op gaat.
Veelgestelde vragen
Wat is financiële vrijheid?
Financiële vrijheid is de situatie waarin je keuzes over werk, tijd en geld niet door geldzorgen worden gestuurd. In de strengste vorm dekt je vermogen je uitgaven, zodat werken een keuze wordt.
Hoeveel heb je nodig om financieel vrij te zijn?
Een veelgebruikte vuistregel uit de FIRE-beweging rekent met ongeveer 25 keer je jaaruitgaven. Geef je 30.000 euro per jaar uit, dan kom je uit op 750.000 euro. Het is een ruwe schatting die meebeweegt met je uitgaven.
Hoe word je financieel vrij?
Met een systeem, een buffer, een vaste inleg per maand, gescheiden potten voor beleggen en traden, spreiding die je vooraf vastlegt, een exitplan en vaste momenten om te kijken.
Wat is de FIRE-beweging?
FIRE staat voor Financial Independence, Retire Early. Het idee is minder uitgeven dan je verdient, het verschil structureel beleggen en toewerken naar een vermogen dat je uitgaven kan dragen.
Kun je met traden financieel vrij worden?
Traden kan een onderdeel zijn, als vaardigheid met een eigen pot en een vast risico van 0,5 tot 1% per trade. Als traden een achterstand op je doelbedrag moet inhalen, ga je forceren en neem je te veel risico.
Werk je naar een getal dat steeds verder weg lijkt?
In drie kwartier kijk ik met je naar hoe je nu inlegt, belegt en tradet, en of daar een systeem achter zit dat je vol kunt houden. Past begeleiding niet bij waar je nu staat, dan zeg ik dat ook.
Plan een gesprekVrijblijvend · 45 minuten · je spreekt Christoff zelf
Verder lezen
Inflatie als verborgen belasting, wat het je spaargeld en je loon kostCantillon effect, waarom nieuw geld jou als laatste bereiktEen crypto portfolio opbouwen, verdeling, risico en herbalancerenTraden of beleggen in crypto, het verschil dat je portemonnee merktJe overtuigingen over geld, wat je opvoeding met je trades doetCompound calculator, zo groeit je vermogenBijverdienen met traden naast je baan, realistisch of wensdenken?Online geld verdienen, waarom een vaardigheid wint van een verdienmodelPassief inkomen met crypto, wat er achter het woord zitIs een online cursus betrouwbaar? Koop je een vaardigheid of een droom?Alle artikelen over traden en investerenDeze site maakt geen deel uit van de Facebook™-website of Meta Platforms Inc.™. Bovendien wordt deze site niet onderschreven door Facebook™ op welke manier dan ook. Facebook™ is een handelsmerk van Meta Platforms Inc.™
Disclaimer, de getoonde resultaten en ervaringen zijn niet representatief en laten zien wat mogelijk is met consistente inzet, een eigen aanpak en gunstige marktomstandigheden. Ze garanderen geen enkel resultaat. Individuele resultaten verschillen sterk. Wij garanderen geen inkomen, klantresultaat of zakelijk succes. Alle inhoud is bedoeld ter educatie. Doe altijd je eigen onderzoek voordat je financiële beslissingen neemt.
© 2026 Swing Capital